
バンドルカード:Visaカードに後払いチャージ!Visa対応
Kanmu, Inc. · ファイナンス
- 評価
- 4.3
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
バンドルカード:Visaカードに後払いチャージ!Visa対応 - 説明
- アプリ名
- バンドルカード:Visaカードに後払いチャージ!Visa対応
- パッケージ名
- jp.kanmu.vandle.android
- デベロッパー
- Kanmu, Inc.
- カテゴリ
- ファイナンス
- 最終更新日
- 2016/12/15
- バージョン
- 2026.38.0
バンドルカード:Visaカードに後払いチャージ!Visa対応 - スクリーンショット
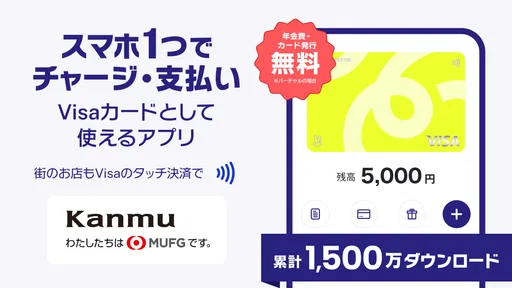
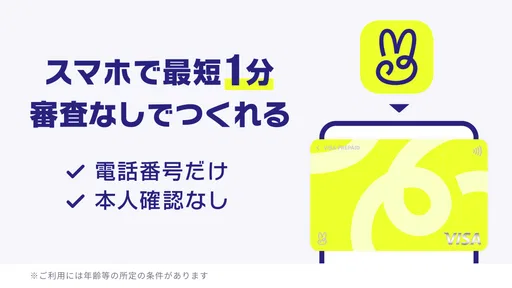
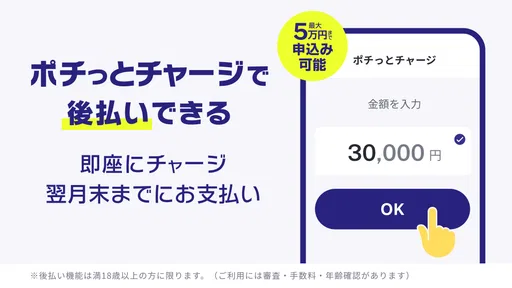
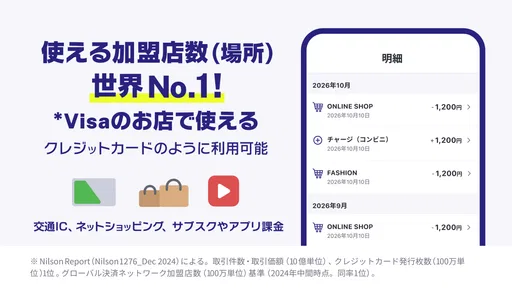
分析者 TrendiApps
バンドルカードを実際に使ってみて最初に感じたのは、銀行口座や一般的なクレジットカードを増やすというより、「必要な金額だけを入れて使う」ための道具として考えると分かりやすいことです。Visa加盟店で使えるプリペイドカードをスマートフォンから作成でき、買い物の前に残高を用意する流れなので、使いすぎを抑えたい人や、オンライン決済用のカードを分けたい人に向いています。
このアプリはファイナンス分野の無料アプリで、Kanmu, Inc.が開発しています。アプリ内でカードを管理し、チャージや利用状況を確認するという役割が中心です。年齢区分は3歳以上で、対応する最低OSは9。現在のバージョンは2026.34.0です。長く更新されているサービスを選びたい人にとって、現在も継続的に手が入っている点は安心材料だと私は感じました。
ストア上では平均4.3、評価はおよそ4万7千件、レビューはおよそ1万5千件に達しています。インストール数も100万以上あり、個人向けの決済アプリとして利用者の裾野は広い部類です。ただし、数字だけで自分に合うとは判断せず、プリペイド方式と後払いチャージの違いを理解してから始めるのが大切です。
バンドルカードの現在地と使い方
家庭で使う場合、私はこのアプリを一人のカードを家族で共有する道具ではなく、使う人と予算をはっきり分けて考えるための選択肢として見ています。ここでは、利用を始める前に決めておきたいアカウントや端末の境界を整理し、次の見出しにつながるよう、無理のない共有の考え方を紹介します。
最初にカードを作るまでの流れ
私が便利だと思ったのは、財布から身分証や申込書を出してカード発行を待つような感覚ではなく、スマートフォンの中で利用開始まで進められることです。バンドルカードはVisaプリペイドカードなので、発行後は対応するオンラインショップや実店舗で、通常のVisaカードに近い形で支払いに使えます。
ここで混同しやすいのが、プリペイドカードとクレジットカードの違いです。基本的には先に残高を用意して、その範囲で支払う仕組みです。カード会社から大きな利用枠を与えられて後からまとめて請求されるカードとは性格が異なります。そのため、毎月の支出をカード利用額として管理したい人より、用途ごとに予算を区切りたい人に向いています。
カードを作るときに審査を気にしなくてよい点も、このアプリの大きな特徴です。クレジットカードの審査に不安がある人、初めて自分用の決済カードを持つ人、ネットショッピング用のカードを本カードと分けたい人には試しやすい選択肢です。一方、審査がないことは、信用枠を使えることや、後払いが無条件に安全であることを意味しません。
おすすめの記事






日常の支払いで便利だった場面
例えば、私はネット通販で日用品を買うとき、普段の銀行口座に直接つながるカードを使うのを避けたい場面があります。そんなときに必要な分だけ残高を入れて決済すれば、万一そのショップに登録したカード情報を整理したくなっても、メインの支払い手段とは切り分けられます。サブカードとしての使い方は、バンドルカードの分かりやすい強みです。
旅行前に交通費や小さな買い物用の予算を分けておく使い方も考えられます。使える金額をあらかじめ決めておくと、現金を細かく持ち歩くより管理しやすく、支払い履歴もアプリで確認できます。ただし、利用先がVisaに対応していること、残高が支払い額に足りていることは事前に確認したいところです。
子どもや若い人のお金の練習に使う場合も、残高の範囲で使うという考え方を身につけやすいでしょう。年齢区分は3歳以上ですが、実際に誰が管理し、どのチャージ方法を使うかは家庭で決める必要があります。年齢区分だけを見て、保護者の確認なしに自由な後払い利用を勧めるアプリではありません。
タッチ決済とオンライン利用の考え方
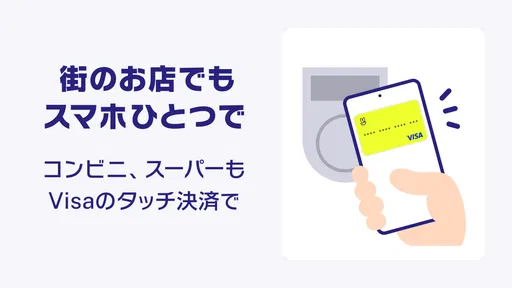
Visaのタッチ決済に対応しているため、対応する店ではカードを端末にかざして支払えるのが魅力です。財布から小銭を出す場面を減らせるので、少額の買い物でも使いやすいと感じました。ただし、すべての端末や店舗で同じように使えるわけではなく、店側の対応状況やカードの設定によっては別の支払い方法を求められることがあります。
オンライン決済では、カード番号を入力して使う場面が中心になります。サブカードとして利用するなら、定期購入や無料期間後に自動課金へ移るサービスに登録する前に、解約条件と請求タイミングを確認しておくべきです。残高不足で止まることを期待して放置するより、不要な登録を自分で整理する方が安全です。
特に注意したいのは、ホテルやレンタカーのように、最終金額がその場で確定しないサービスです。プリペイドカードは、利用先が一時的に金額を確保したり、追加の確認を行ったりする場合に相性がよくないことがあります。私は、確定した金額をその場で支払う買い物と、後から金額が変わる可能性のある予約を分けて考えることを勧めます。
チャージ方法と後払いの距離感
このアプリの名前を見て気になる人が多いのが、後払いでチャージできる点でしょう。手元に今すぐ残高がなくても、対応する後払いチャージを使えば、先にカード残高へ反映させて支払いに回せます。急な支出に対応しやすい反面、これは無料でお金が増える機能ではなく、後から支払う責任を前倒しする仕組みです。
後払いを使うなら、私は「次の入金で確実に返せる少額だけ」と決めるのが現実的だと思います。チャージした日、使った金額、後払い分の支払日をメモしておけば、通常のチャージと混ざりにくくなります。便利だからと毎回の生活費を後払いにすると、プリペイドの予算管理という長所が薄れてしまいます。
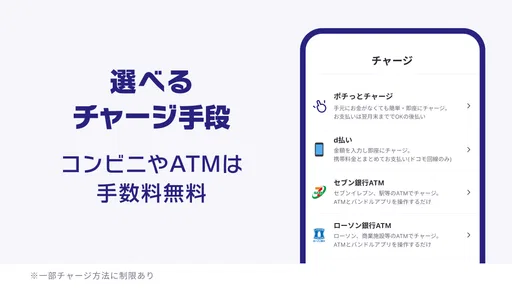
チャージの前に、手数料や支払い条件、利用できる範囲をアプリ内で確認する習慣も必要です。金融サービスでは、同じ「チャージ」という言葉でも、方法によって反映時期や負担が変わります。私は、急いでいるときほど確認画面を飛ばさず、最終的な支払額と期限を見てから確定するようにしています。
アプリの更新で変わる使い勝手
現在のバージョンは2026.34.0で、2016年12月15日に公開されたサービスが今も更新されています。ここから分かるのは、単発で公開されて終わるタイプではなく、長期運用を前提に改善が続いているアプリだということです。決済アプリでは、端末やOSの変化に合わせた対応が重要なので、更新が続いていること自体に意味があります。
ただし、バージョン番号が新しいからといって、すべての人が同じ変化を感じるとは限りません。既存ユーザーにとっては、画面の配置や確認手順が少し変わるだけでも、チャージや利用履歴を探す時間が増えることがあります。私はアップデート後に、残高、カード情報、チャージ画面、利用履歴の場所を一度確認するのがおすすめです。
新規ユーザーは、現行版で案内される手順をそのまま覚えればよい一方、以前から使っている人は過去の操作方法に頼りすぎない方が安全です。決済に関する設定は、慣れた操作よりも、現在表示されている確認内容を優先してください。これは面倒に見えても、誤チャージや支払先の取り違えを防ぐ実用的な対策です。
既存ユーザーが感じやすいメリットと負担
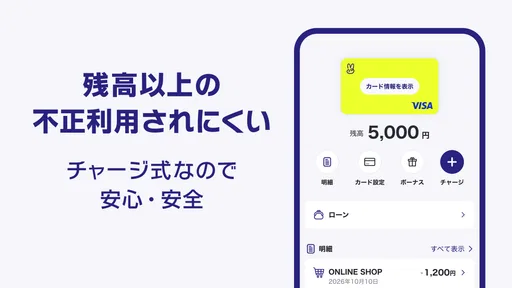
長く使っている人にとってのメリットは、カードを作り直さずに日常の支払い手段として使い続けやすいことです。アプリで残高と履歴を見られるため、財布の中のカードだけでは分かりにくい支出の流れを確認できます。現金中心だった人が、使った金額を後から振り返る入口にもなります。
一方で、残高管理を自分で行う負担は残ります。クレジットカードのように支払いを後日にまとめる感覚で使うと、チャージの手間や残高不足が気になりやすくなります。私は、毎日使うメインカードとして一本化するより、ネット通販、少額決済、予算を分けたい用途に絞った方が、このアプリの良さを保ちやすいと感じました。
カードを複数のサービスに登録している人は、利用先の更新や解約時にも注意が必要です。残高があるから安心と考えるのではなく、どのサービスにカード情報を登録したかを定期的に整理すると、不要な請求や登録の見落としを減らせます。これはアプリの機能というより、プリペイドカードを安全に使うための運用上のコツです。
一般的なクレジットカードや現金との違い
クレジットカードと比べると、バンドルカードは審査なしで始めやすく、使う金額を先に区切れる点が魅力です。反対に、信用実績を積みたい人、分割払いや大きな利用枠を重視する人には、一般的なクレジットカードの方が合うでしょう。後払いチャージがあっても、クレジットカードと同じ目的で選ぶべきではありません。
銀行口座から直接支払うデビットカードと比べると、スマートフォン上で用途別に管理しやすいところが違います。ただし、銀行口座から即時に引き落とされる仕組みの方が、残高の出どころを一元管理しやすい人もいます。口座残高をそのまま使いたい人には、デビットカードの方が自然です。
現金と比べると、財布を軽くでき、利用履歴を確認しやすいのが利点です。一方、現金ならカードブランドや端末の対応状況を気にせず使える場面があります。小さな個人店や、カード決済に対応していない場所を頻繁に利用するなら、バンドルカードだけに頼るのは不便です。
使う前に知っておきたい弱点
最大の弱点は、カードが使える場所と使えない場所を自分で見極める必要があることです。Visa対応でも、加盟店側の決済方式、継続課金、金額の仮押さえなどによって利用できない場合があります。「Visaだからどこでも使える」と考えると、会計時に困る可能性があります。
また、スマートフォンとアプリへの依存もあります。残高確認やチャージをアプリで行う場面が多いので、端末の電池切れ、通信環境、ログイン情報の管理は普段から意識したいところです。外出時にメインの支払い手段として使うなら、少額の現金や別のカードを予備にしておくと安心できます。
後払いチャージを便利さだけで選ぶ人にも、私は慎重さを求めます。今払えないものを後で払う仕組みは、収入の入る日と支払期限がずれるだけで家計を圧迫します。支出を抑える目的でプリペイドを選ぶなら、まず通常のチャージを中心に使い、後払いは例外的な場面に限定する方が、アプリの設計に合っています。
これから確認したいポイント
今後も使い続けるなら、更新後にチャージ画面や利用履歴の表示が自分にとって分かりやすいかを確認したいです。決済アプリは新機能の多さより、残高、支払方法、期限、利用先を迷わず確認できることの方が重要です。機能が増えても、基本操作が複雑にならないかは注目したい部分です。
後払いに関しては、利用条件や支払いに関する案内が自分の使い方と合っているかを、利用のたびに確認するのが安全です。条件はサービスの運用や画面表示によって変わる可能性があるため、以前の記憶だけで判断しないことが大切です。特に久しぶりに使う人は、チャージ確定前の表示を読むべきです。
私は、バンドルカードを「何でも代わりにしてくれる決済アプリ」ではなく、支払い手段を分けるための実用品として評価しています。審査なしで始めやすく、Visaのタッチ決済にも対応し、通常のチャージなら使いすぎを管理しやすい。一方で、後払いを多用する人、ホテルなど利用額が変わりやすいサービスを中心に使う人、カード対応店が少ない環境にいる人には、別のカードや現金を併用した方がよいでしょう。
総合的には、ネットショッピング用のサブカード、毎月の小遣い管理、旅行時の予算分けをしたい人に私は勧められます。無料で始められるので試すハードルは低いですが、最初から大きな金額を入れる必要はありません。まず少額をチャージし、よく使う店で支払い、履歴の確認と残高管理が自分に合うかを確かめるのが、いちばん失敗しにくい始め方です。
使いやすさより先に、どの支払いを任せるかを決めることが、バンドルカードを上手に使うコツです。 便利な後払い機能に頼りすぎず、通常のプリペイドとして予算管理に活用できるなら、このアプリは日常の決済を少し整理してくれる現実的な選択肢になります。
私の結論は、メインの信用カードの代替ではなく、目的を限定したサブのVisaプリペイドカードとして選ぶなら満足しやすい、というものです。アプリを入れた後は、カードの使える場面、チャージ方法、後払いの期限を自分の生活に照らして確認してください。その手順を守れる人なら、バンドルカードは支出を見える形にしながら、スマートフォンだけで決済手段を増やせる便利なアプリだと思います。
バンドルカード:Visaカードに後払いチャージ!Visa対応に関するよくある質問
バンドルカードとはどのようなサービスですか?
バンドルカードは、スマートフォンから発行できるVisaブランドのプリペイドカードです。アプリでカード番号を確認して、Visa対応のネットショップやサービスで利用できます。基本的には事前に残高をチャージして使う仕組みですが、ポチっとチャージを利用すれば、条件や審査の範囲内で後払い方式のチャージにも対応しています。
後払いチャージの「ポチっとチャージ」は誰でも利用できますか?
ポチっとチャージは、アプリをインストールすれば誰でも無条件に使える機能ではありません。年齢、本人確認、利用状況、申込み内容などによって利用可否やチャージ可能額が決まる場合があります。また、申込みごとに手数料が発生し、支払い期限も設定されます。利用前にアプリ内の最新条件を必ず確認してください。
バンドルカードは実店舗でも使えますか?
バンドルカードにはオンライン決済向けのカードタイプがあり、Visa対応のネットショップやアプリ内課金などで利用できます。実店舗で使いたい場合は、リアルカードやタッチ決済対応のカードなど、別のカード機能が必要になることがあります。利用できる店舗、決済方式、発行手数料はカードの種類によって異なるため、申込み前に確認するのがおすすめです。
利用料金やチャージ手数料はどのくらいかかりますか?
バンドルカードは無料で始められる場合がありますが、チャージ方法によって手数料が異なります。特に後払いチャージのポチっとチャージでは、チャージ金額とは別に手数料が加算され、支払いが遅れると利用制限などの対象になる可能性があります。リアルカードの発行費用や一部チャージ方法の手数料も含め、最終確認画面で総額を確認してください。
バンドルカードを安全に利用するために注意することはありますか?
カード番号や有効期限、セキュリティコードは、通常のクレジットカードと同じように他人へ教えないことが重要です。スマートフォンの紛失や不正利用が心配な場合は、アプリのロック機能や利用停止機能を活用してください。また、後払いチャージは便利ですが、支払期限を過ぎると追加利用ができなくなることがあります。無理のない金額だけを利用し、返済予定を管理しましょう。
バンドルカード:Visaカードに後払いチャージ!Visa対応 メリットとデメリット
メリット
- 審査や年齢条件が比較的ゆるく、カードを作りやすい
- Visa加盟店で使えるため、ネットショッピングにも便利
- 利用履歴や残高をアプリで確認しやすい
- 必要な金額だけチャージでき、使いすぎを抑えやすい
- リアルカードを発行すれば実店舗でも利用できる
デメリット
- 後払いチャージには手数料がかかる場合がある
- 支払い期限を過ぎると延滞料金などが発生する
- 利用できる店舗やサービスに一部制限がある
- チャージ上限があり、高額な支払いには向かない
- 本人確認やカード発行に時間がかかることがある
実際のユーザーによる評価
4.3
47.83K件の評価
- 560%
- 424%
- 39%
- 22%
- 16%


